Kaum haben wir uns daran gewöhnt, dass für jeden noch so kleinen Einkauf ein Kassenbon produziert wird, hat sich der Staat schon den nächsten Schritt ausgedacht: Jetzt soll der Bon digital werden. Das kann man durchaus sinnvoll finden. Aber wenn wir am Ende nur das Thermopapier durch eine PDF-Datei ersetzen, wäre mir das für Digitalisierung dann doch ein bisschen zu wenig.
Der Kassenbon hat in Deutschland schon eine bemerkenswerte Karriere hinter sich. Erst haben wir darüber diskutiert, warum auch für das Brötchen beim Bäcker ein Beleg produziert werden muss, selbst wenn ihn niemand haben möchte. Die Bonpflicht kam und mit ihr die kleinen Papierberge neben vielen Kassen.
Nun also die nächste Runde.
Das Bundeskabinett hat am 23. September einen Gesetzentwurf beschlossen, mit dem digitale Belege künftig zum Regelfall werden sollen. Ab 2028 soll die bisherige papierhafte Belegausgabepflicht durch eine Belegbereitstellungspflicht ersetzt werden. Wer weiterhin Papier möchte, soll es bekommen können.
Zum Gesetzentwurf des Bundesfinanzministeriums
Wir dürfen uns also vermutlich auf die nächsten Diskussionen freuen. QR-Code? E-Mail? Kundenkonto? App? Und wer passt eigentlich die Kasse an? Mich beschäftigt allerdings eine andere Frage viel mehr: Was machen wir mit dem Bon, wenn er erst einmal digital ist? Denn wenn wir Thermopapier durch eine PDF-Datei ersetzen, haben wir Papier gespart. Das ist gut. Eine besonders große Digitalisierungsleistung sehe ich darin allerdings noch nicht.
Ein Bon weiß mehr als nur den Preis
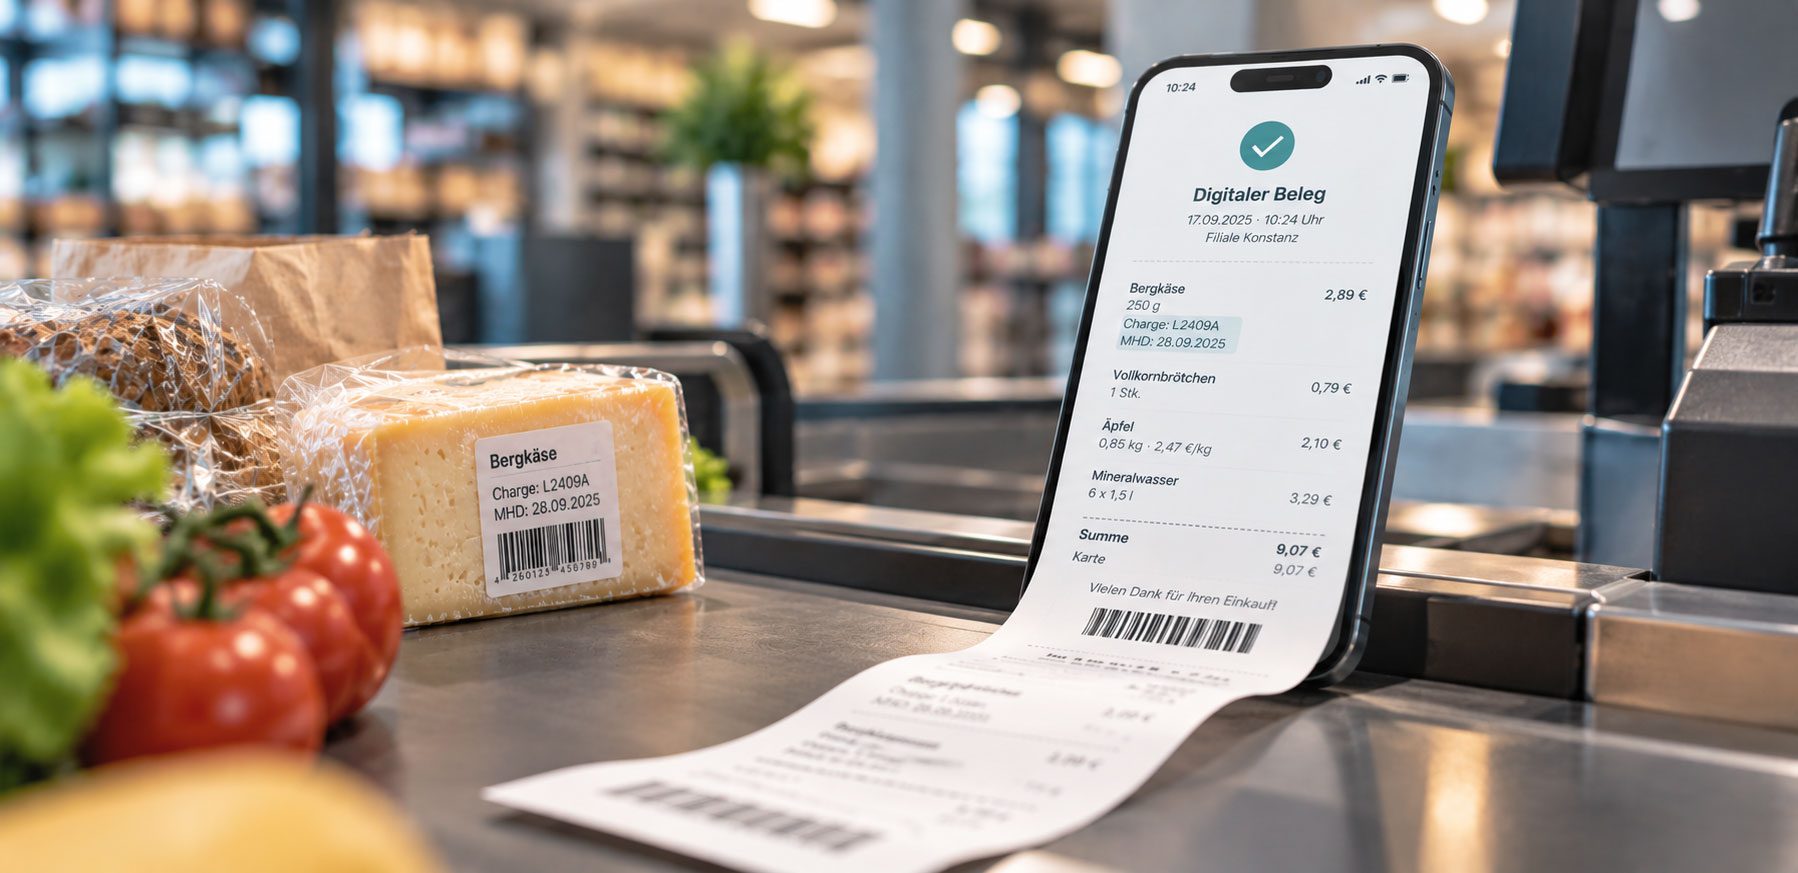
Ein Kassenbon enthält durchaus wertvolle Informationen. Er weiß, was gekauft wurde, wann es gekauft wurde, in welcher Filiale, zu welchem Preis und in welcher Menge. Je nach Kassensystem kennt er Aktionen, Rabatte und Zahlungsart. Im Lebensmittelhandel könnte perspektivisch noch eine Information dazukommen, die ich wesentlich interessanter finde: nicht nur welcher Artikel verkauft wurde, sondern welche konkrete Ware.
Nehmen wir einen Produktrückruf. Betroffen ist häufig nicht jeder Käse eines Herstellers, sondern beispielsweise eine bestimmte Charge mit einem bestimmten Mindesthaltbarkeitsdatum. Der Hersteller informiert den Handel, der Händler sperrt die Ware und veröffentlicht eine Rückrufinformation. Der Kunde muss diese Information dann irgendwie mitbekommen und anschließend im Kühlschrank prüfen, ob ausgerechnet seine Packung betroffen ist.
Eigentlich erstaunlich umständlich, wenn man bedenkt, wie viele Daten dieses Stück Käse auf seinem Weg bis zum Kühlschrank bereits produziert hat. Beim Wareneingang kennen wir im ERP die Charge schließlich häufig schon. Wir führen sie durch das Lager, brauchen sie für die Rückverfolgbarkeit und berücksichtigen sie bei der Kommissionierung. An der Kasse reduziert sich dasselbe Produkt dann häufig wieder auf seine Artikelnummer.
Das könnte sich verändern. Moderne GS1-2D-Codes können neben der Artikelidentifikation beispielsweise auch Charge und Mindesthaltbarkeitsdatum enthalten. Damit entsteht zumindest technisch die Möglichkeit, diese Information bis zum Point of Sale mitzunehmen. Und jetzt wird der digitale Bon für mich interessant. Wenn ein Kunde beispielsweise über ein Loyalty-Programm bekannt ist und einer entsprechenden Kommunikation zugestimmt hat, könnte ein Händler bei einem Produktrückruf sehr gezielt reagieren. Die Nachricht müsste dann nicht mehr lauten:
„Produkt XY wurde zurückgerufen. Bitte prüfen Sie, ob Sie betroffen sind.“
Sondern könnte heißen:
„Sie haben am 17. September bei uns Produkt XY aus der betroffenen Charge gekauft. Bitte verwenden Sie das Produkt nicht und bringen Sie es zurück.“
Das ist für mich tatsächlich Digitalisierung mit einem konkreten Nutzen. Der Kunde muss nicht erst herausfinden, ob der Rückruf ihn betrifft, und der Händler kann diejenigen erreichen, die die betroffene Ware tatsächlich gekauft haben.
Und der Rückruf ist nur ein Beispiel
Wenn wir anfangen, den Bon nicht mehr nur als digitalen Kassenzettel zu betrachten, fallen einem schnell weitere Anwendungen ein. Bei anderen Waren könnten Garantieinformationen, Bedienungsanleitungen oder passende Ersatzteile mit dem Einkauf verbunden werden. Eine Reklamation könnte einfacher werden, weil der Kauf digital nachweisbar ist. Bei einem gewerblichen Kunden könnte aus einem vergangenen Einkauf vielleicht sogar direkt eine Nachbestellung entstehen.
Der Bon wäre dann nicht mehr nur das Ende eines Einkaufs. Er könnte auch Ausgangspunkt für Prozesse sein, die danach kommen.
Und genau das finde ich wesentlich interessanter als die Frage, ob ich meinen Kassenzettel zukünftig als PDF oder über einen QR-Code bekomme.
Der Händler mit zwei Kassen hat allerdings andere Sorgen
Natürlich passiert all das nicht automatisch, nur weil wir den Papierbon abschaffen. Für das Rückrufbeispiel müssen ERP, Warenwirtschaft und Kasse die entsprechenden Informationen austauschen können. Für weitere Services kommen möglicherweise Kundenkonto, CRM oder Loyalty-System hinzu. Bei einer großen Handelskette mit moderner IT-Landschaft kann das sehr sinnvoll sein. Viele der benötigten Bausteine sind dort vielleicht ohnehin vorhanden.
Aber was macht der kleine Lebensmittelhändler mit zwei Kassen?
Der möchte wahrscheinlich zunächst wissen, ob seine vorhandene Kasse den digitalen Bon überhaupt bereitstellen kann, was ihn die Umstellung kostet und ob er dafür einen zusätzlichen Dienstleister benötigt. Er braucht nicht automatisch eine App, ein Kundenportal und ein Loyalty-System, nur weil all das technisch möglich wäre. Und genau da wird Digitalisierung manchmal etwas merkwürdig. Auf dem Papier sparen wir einen Kassenzettel ein und in der Praxis bauen wir dafür im schlimmsten Fall drei neue Systeme.
Das kann kaum das Ziel sein.
Für viele kleinere Händler wird es vollkommen ausreichend sein, einen digitalen Beleg möglichst unkompliziert bereitzustellen. Andere können weitergehen und daraus zusätzliche Services entwickeln.
Beides kann richtig sein.
Digitaler Bon heißt nicht automatisch digitaler Kunde
Eine Grenze würde ich trotzdem ziemlich klar ziehen. Nur weil ein Bon digital ist, muss ich nicht automatisch wissen, wem dieser Einkauf gehört. Der chargengenaue Produktrückruf ist ein gutes Beispiel dafür, wann eine freiwillige Verbindung zum Kunden einen echten Nutzen haben kann. Wer einen solchen Service oder ein Loyalty-Programm nutzen möchte, kann sich bewusst dafür entscheiden. Das darf aber nicht bedeuten, dass ich zukünftig erst meine E-Mail-Adresse angeben, mich anmelden oder eine App installieren muss, um einen digitalen Kassenzettel zu bekommen. Ich möchte auch weiterhin irgendwo einkaufen können, ohne dass daraus zwangsläufig ein vollständiges Profil meines Einkaufsverhaltens entsteht.
Technisch können wir immer mehr miteinander verbinden. Das heißt noch lange nicht, dass wir es auch tun sollten.
Vielleicht ist genau das unsere eigentliche Aufgabe
Für uns als ERP- und Retail-Partner steckt deshalb noch eine andere Frage in dem Thema. Unsere Aufgabe kann nicht darin bestehen, jedem Händler die maximal mögliche technische Lösung hinzustellen. Wir müssen gemeinsam mit ihm entscheiden, welche Verbindung seiner Systeme tatsächlich einen Nutzen bringt. Das kennen wir aus ERP-Projekten schließlich nur zu gut. Der Einkauf kennt die Bestellung, das Lager die Charge, das ERP den Bestand, die Kasse den Verkauf und das CRM vielleicht den Kunden. Jedes System für sich funktioniert.
Interessant wird es dort, wo wir die richtigen Informationen miteinander verbinden. Die Betonung liegt für mich allerdings auf den richtigen. Nicht auf allen.
Wenn wir schon umbauen, dann bitte mit etwas Fantasie
Ich muss zugeben, dass ich bei neuen gesetzlichen Digitalisierungsvorgaben inzwischen immer ein bisschen zusammenzucke. Zu oft klingt etwas zunächst wunderbar einfach und anschließend beschäftigen sich Unternehmen, Softwarehersteller und Berater monatelang damit, wie es technisch eigentlich gemeint war. Beim digitalen Kassenbon sehe ich trotzdem eine Chance. Nicht, weil der Staat beschlossen hat, dass wir ab 2028 weniger Papier aus der Kasse ziehen sollen. Sondern weil wir dadurch ohnehin darüber nachdenken müssen, was ein digitaler Beleg eigentlich sein kann.
Für viele Händler wird die Antwort vollkommen zu Recht lauten: ein einfacher digitaler Beleg statt Papier. Andere können einen Schritt weitergehen und den Bon mit Informationen verbinden, die ohnehin schon in ihren Systemen vorhanden sind. Dann entstehen plötzlich Anwendungen wie der gezielte Produktrückruf, eine einfachere Reklamation oder neue Services nach dem Kauf. Wie weit man dabei geht, muss zum Händler passen.
Nur eine Variante fände ich wirklich schade: Wenn der Staat uns schon wieder zum Umbauen bringt und wir anschließend viel Geld und Zeit investieren, nur um das Thermopapier durch eine PDF-Datei zu ersetzen. Dann hätten wir zwar den Kassenbon digitalisiert. Aber noch lange nicht darüber nachgedacht, was wir eigentlich mit ihm anfangen können.